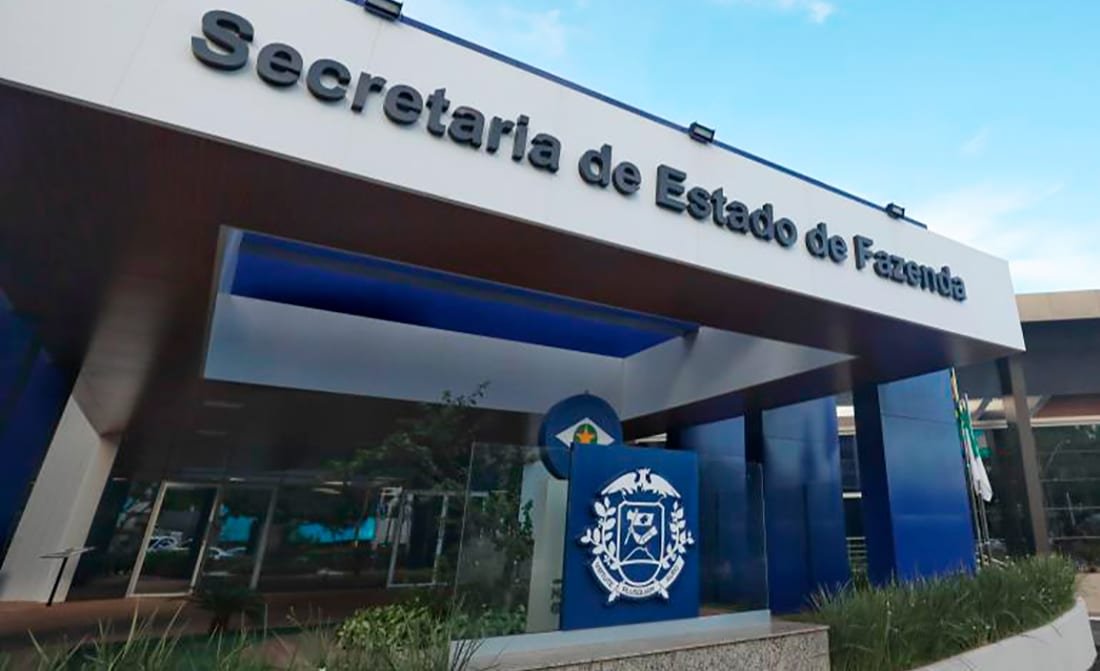
O Governo de Mato Grosso, por meio da Secretaria de Fazenda (Sefaz-MT), ampliou as condições do Programa Extraordinário de Recuperação de Créditos Tributários, o Refis III, e passou a permitir a regularização de dívidas mais recentes, além de conceder descontos de até 90% para contribuintes que optarem pelo pagamento em cota única.
Com a alteração, prevista no Decreto nº 2.299/2026, publicado em edição extra do Diário Oficial do Estado na última segunda-feira (26), o programa passa a contemplar débitos com fatos geradores ocorridos até 30 de abril de 2026. Antes, o limite era 31 de março de 2025.
Para débitos decorrentes do não pagamento de impostos, a redução no pagamento à vista será de 90% das multas e 50% dos juros de mora incidentes sobre o imposto. As multas relacionadas à falta de integração dos meios de pagamento terão desconto de 90%, enquanto as penalidades por descumprimento de outras obrigações acessórias poderão ser reduzidas em 60%.
Para aproveitar as novas condições, o contribuinte deverá aderir ao Refis III entre os dias 9 de novembro e 10 de dezembro deste ano e efetuar o pagamento integral até 21 de dezembro. O programa também mantém as modalidades de parcelamento já previstas, com possibilidade de dividir os débitos em até 60 parcelas e descontos de até 40%, conforme a natureza da obrigação, com prazo de adesão até 29 de dezembro.
O Refis III contempla débitos relacionados ao ICMS, ao IPVA e ao ITCD, inscritos ou não em dívida ativa, inclusive os que estão em discussão administrativa ou judicial. As alterações foram autorizadas pelo Convênio ICMS nº 96/2026, aprovado no Conselho Nacional de Política Fazendária (Confaz), e têm como objetivo ampliar a recuperação de receitas públicas e reduzir processos administrativos e judiciais relacionados à cobrança de tributos.
Segundo a Sefaz-MT, a adesão ao programa deve ser feita pelo Sefaz Digital, no Sistema CF 3.0, por contribuintes e contabilistas com acesso aos serviços fazendários; quem não tem acesso pode solicitar a adesão pelo Sistema e-Process.